Fingram 2026-06-18 0
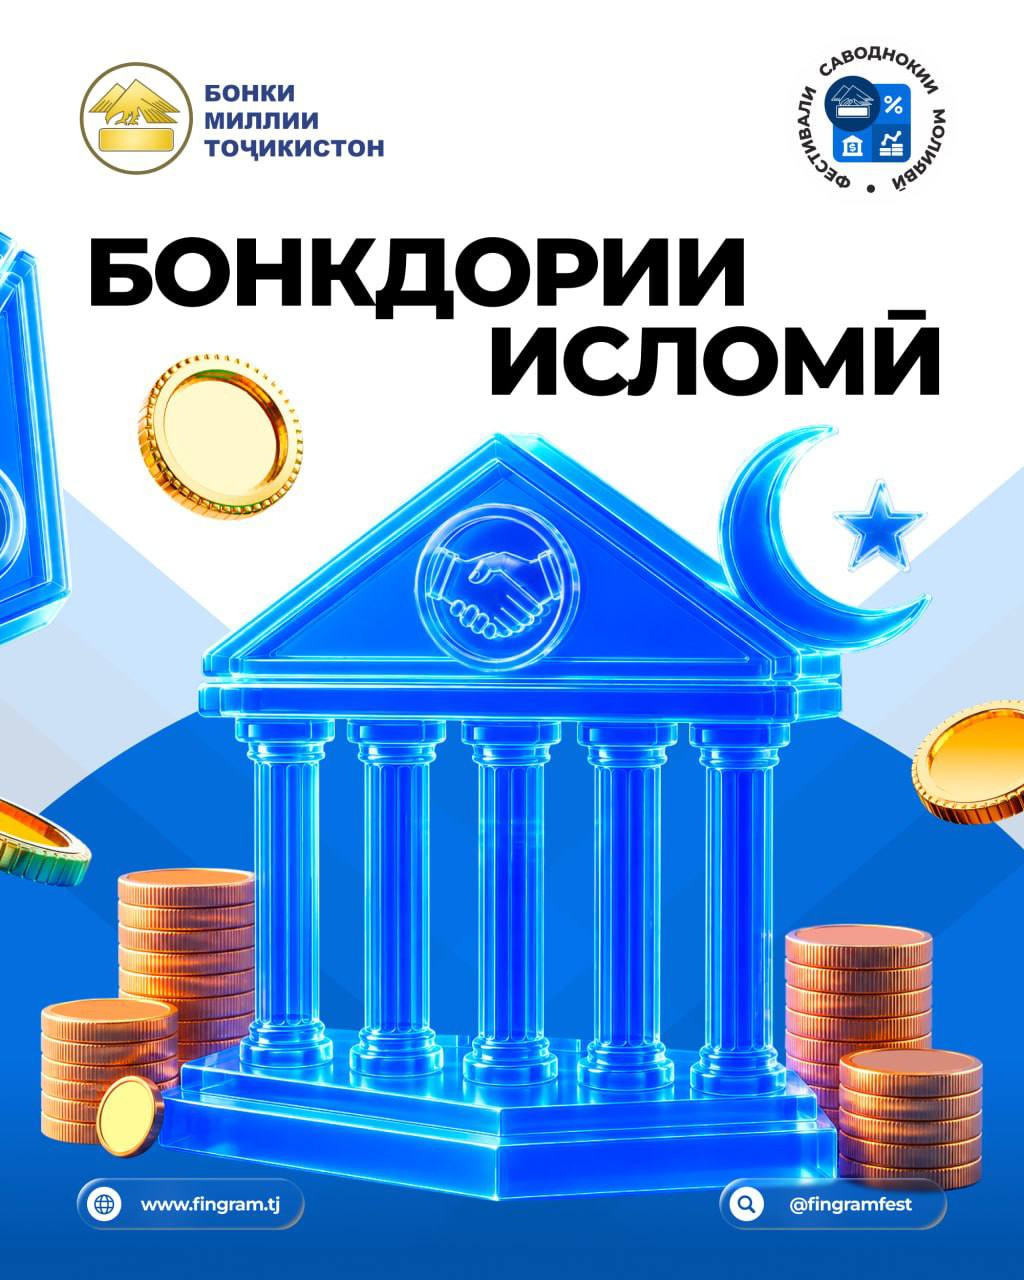
Исламский банкинг в Республике Таджикистан
Исламский банкинг в Республике Таджикистан
В Республике Таджикистан правовые и организационные основы деятельности исламского банкинга определены Законом Республики Таджикистан «Об исламской банковской деятельности», который создал благоприятные условия для развития исламских финансовых услуг в стране.
На сегодняшний день в Республике Таджикистан осуществляют деятельность 1 исламский банк и 4 исламских банковских окна. Общее количество структурных подразделений исламских кредитных организаций, обслуживающих потребителей, составляет 39 единиц, в том числе 5 филиалов, 32 центра банковского обслуживания и 2 кассовых центра обслуживания.
Следует отметить, что деятельность исламских кредитных организаций имеет свои особенности, а их регулирование и надзор осуществляются в соответствии с принципами исламского финансирования, включая стандарты Совета по исламским финансовым услугам (Islamic Financial Services Board – IFSB) и Организации по бухгалтерскому учету и аудиту исламских финансовых учреждений (Accounting and Auditing Organization for Islamic Financial Institutions – AAOIFI).
В связи с этим исламские банковские операции осуществляются в соответствии с принципами исламского финансирования, требованиями исламского права (шариата) и указанными международными стандартами.
В настоящее время исламские кредитные организации предлагают клиентам (потребителям) следующие виды исламских банковских операций:
1. Мурабаха — договор купли-продажи товара, который исламская кредитная организация приобретает по поручению клиента. Цена продажи определяется сторонами как сумма покупной стоимости товара и согласованной сторонами наценки.
2. Мудараба — договор, согласно которому одна сторона (инвестор) предоставляет капитал (денежные средства), а другая сторона (предприниматель) использует этот капитал и собственные трудовые ресурсы для получения прибыли, которая распределяется между сторонами в соответствии с условиями договора.
3. Кард аль-хасан (беспроцентный заем) — договор, по которому одна сторона предоставляет другой стороне денежные средства без начисления вознаграждения (процентов) на условиях возвратности либо в благотворительных целях.
4. Иджара — вид инвестиционной деятельности, при котором арендодатель приобретает оборудование или иное имущество и передает его арендатору во временное владение или пользование за плату на согласованный срок.
5. Салам — договор купли-продажи, предусматривающий полную оплату стоимости товара при заключении договора с отсроченной поставкой товара. Стоимость товара рассматривается как капитал сделки.
6. Иджара мунтахия биттамлик — договор аренды с последующим переходом права собственности, согласно которому клиент получает право приобрести имущество, ранее переданное ему в аренду, либо по окончании срока аренды, либо поэтапно в течение срока действия договора.
Исламский банкинг, являясь современной составляющей финансовой системы наряду с традиционным банкингом, играет важную роль в обеспечении устойчивого и сбалансированного развития банковской системы. Основанный на принципах исламского права, он способствует диверсификации финансовых услуг, привлечению свободных денежных средств населения и укреплению финансирования реального сектора национальной экономики.
Следите за нашей страницей, чтобы узнать больше об исламских банковских операциях и условиях их предоставления.
Чтобы оставить комментарий, войдите в аккаунт.


Комментарии